



Stigningen i amerikanske aktier efter at Donald Trump annoncerede en våbenhvile med Iran i begyndelsen af april, blev bredt beskrevet som en lettelse drevet af aftagende krigsfrygt og faldende oliepriser. Selvom der var en vis sandhed i den forklaring, fortalte den ikke hele historien. Den 8. april, umiddelbart efter annonceringen, steg Dow Jones med 2.85 %, S&P 500 steg med 2.51 %, og Nasdaq steg med 2.80 %. Dette ligner i første omgang investoroptimisme, og på trods af det kraftige fald efter krigens start, nåede aktiemarkedet rekordhøjder i begyndelsen af maj.
Alligevel pegede det fysiske oliemarked, shippingdata og hedgefondpositionering alle på en langt mere kompliceret virkelighed, og det, vi ser nu, synes mere drevet af ekstrem pessimistisk stemning, høj institutionel gearing og trendfølgende modeller – ikke af optimistiske investorer.
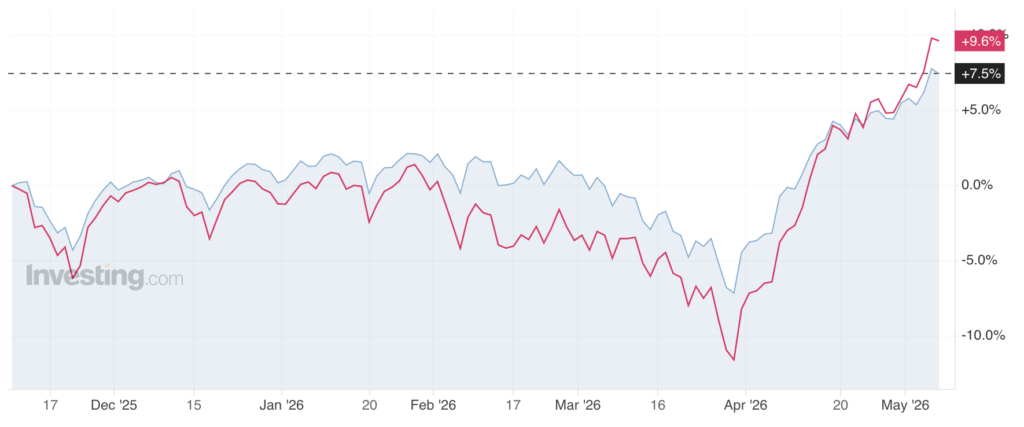
Aktiemarkedet er ligeglad med, at skibsfarten fortsat er stærkt forstyrret
Hormuzstrædet udgør i sig selv den stærkeste udfordring for den gængse retorikker om "fredsdemonstrationer". Ifølge en Reuters-rapport den 29. april havde kun seks skibe krydset strædet i et 24-timers vindue, kaldet en "minuskul procentdel af den normale strømning gennem den afgørende vandvej ved indsejlingen til Golfen, som var på 125-140 daglige passager før Iran-krigen begyndte den 28. februar".
Den 4. maj bekræftede flere rapporter "stilstanden" i den kommercielle skibsfart på trods af Washingtons seneste bestræbelser på at genoprette sikker passage, hvilket førte til, at kun et enkelt tankskib sejlede ind i Omanbugten.
Og den 7. maj blev det afsløret , at UAE tyede til hemmelige tankskibsbevægelser, AIS-blackouts og skib-til-skib-overførsler for at få råolie ud, fordi den normale eksportrute forblev reelt brudt. Kort sagt var det fysiske system, der understøtter oliemarkedet, stadig alvorligt svækket, på trods af at aktiemarkederne opførte sig, som om krisen stort set var overstået.
Shippingkoncernen Maersk rapporterede en stigning i sine månedlige brændstofomkostninger på 500 millioner dollars og advarede om, at energikrisen ville fortsætte, selv hvis der blev indgået en fredsaftale. Som følge heraf faldt aktien med mere end 7% – imens fortsatte det større marked med at stige voldsomt.
Aktiemarkedet er faktisk bearish, så hvordan kan det stadig stige?
Baggrunden for den seneste optur var et marked, der allerede var under pres efter eskaleringen i slutningen af februar. Globale hedgefonde oplevede deres værste månedlige fald i mere end fire år i marts, ifølge en klientnotat fra Goldman Sachs, efter at have solgt globale aktier i det hurtigste tempo i 13 år. Salget af nordamerikanske hedgefonde var det største siden april 2020, og Bloomberg rapporterede udsalget i marts som den næststørste salgsbølge, siden banken begyndte at følge serien i 2011.
Efter et enormt salgspres ændrede alt sig pludselig. Reuters rapporterede den 17. april, at en Goldman-rapport, som agenturet havde set, afslørede, at systematiske hedgefonde købte aktieeksponering for 86 milliarder dollars på bare fem handelssessioner efter våbenhvilen – det hurtigste købstempo nogensinde. I mellemtiden havde Goldmans egne offentlige prognoser for hedgefondindustrien i 2026 allerede vist, at bruttogelingen på tværs af hele deres primære mæglerportefølje nåede et rekordhøjt niveau ved udgangen af 2025. Det fremhæver et vigtigt element: gearingen steg kraftigt længe før Iran-chokket, hvilket ved et uheld blev en nøglefaktor i det, vi for nylig har set.
Hvordan short covering, options hedging og algofunds skævvred aktiemarkedsstemningen
En "short squeeze" ser ud til at være det, der virkelig forårsagede de seneste stigninger. Short selling – at låne aktier, sælge dem og håbe på at købe dem tilbage til en lavere pris – er reelt at satse på et faldende marked eller aktiekurs. Men hvis priserne stiger i stedet, står shortsælgeren over for voksende tab og er ofte nødt til at købe aktierne hurtigt tilbage for at lukke positionen. Når mange bearish tradere satser på, at markedet vil falde på samme tid, driver deres tvungne køb kontraintuitivt priserne yderligere op. Dette skaber igen mere køb fra andre shortsælgere.
April-opgangen bar kendetegnene for netop denne aktivitet. Hedgefonde havde brugt marts på aggressivt at sælge og øge deres bearish eksponering omkring Iran-krigen. Våbenhvilen forårsagede et chok for systemet, hvilket udløste en feedback-loop, da systematiske fonde løbende blev tvunget til at købe aktier tilbage, de havde shortet. Disse fonde, også kendt som CTA'er eller regelbaserede trendfølgere, tror ikke på fred eller lang levetid i geopolitiske situationer. I stedet reagerer de udelukkende på prisretningen. De rekordstore aktiekøb på 86 milliarder dollars på bare fem dage tyder stærkt på, at sådanne mekaniske modeller gjorde netop dette.
Optionsmarkedet – hvor folk handler med tidsbegrænsede kontrakter knyttet til aktier eller indeks, som ofte er stærkt gearede – har sandsynligvis forstærket processen yderligere. CBOE rapporterede , at i februar 2026 udgjorde SPX-optioner med nul dage til udløb (kortfristede, meget volatile handler) i gennemsnit 3 millioner kontrakter om dagen, hvilket repræsenterer en rekord på 63 % af al optionshandel. SpotGamma , et nøje overvåget optionsanalysefirma, skrev, at markedet bevægede sig ud af et "negativt gamma-miljø" efter våbenhvilen på en måde, der tilskyndede til volatilitetskompression og yderligere jagt på opsiden.
Med andre ord tvinger den store aktivitet inden for kortfristede optioner investorer til dynamisk at afdække, når priserne stiger, hvilket skaber yderligere efterspørgsel efter det underliggende indeks eller aktier. Og det er delvist derfor, at de seneste stigninger bevæger sig længere og hurtigere, end de gammeldags værdiansættelses- eller usikkerhedsmålinger antyder.
Hvad sker der nu?
Faldende råoliepriser ville normalt indikere, at alt vender tilbage til normalen, at verden tilpasser sig den igangværende konflikt, og at virkningen af det større globale energichok aftager. Maersks ledelse forventer dog, at energipresset vil vare ved i flere måneder, da lagrene er blevet udtømt, og sagde, at forsyningskrisen sandsynligvis vil forværres, før den forbedres, uanset en eventuel deeskalering.
UAE, som netop har forladt OPEC, hovedsageligt på grund af Irans strategiske bevægelser i regionen, har stadig et fald på mere end 1 million tønder om dagen sammenlignet med forholdene før krigen. Disse forskydninger kan ikke rettes øjeblikkeligt, uanset hvor "fredelige" nyhederne er, og begrænsninger på fragtomkostninger, industriel aktivitet og global inflation vil kunne mærkes længe efter, at en eventuel løsning er fundet.
Der er også spørgsmålet om, hvorvidt de systematiske fonde og CTA'er utilsigtet har foregrebet en afslutning på krigen og indpriset fremtidig fred. Skibsdata tyder på, at Hormuz slet ikke er tilbage til normalen, energimarkedet står stadig over for enorme restriktioner på gennemstrømning, og sikkerhedsrisici fortsætter med at hænge ved. I mellemtiden reagerer markederne automatisk ved massekøb på forkerte signaler. I bund og grund indikerer priserne en pæn afslutning på konflikten, uden nogen indikation af, at den er på vej. Hvor bæredygtigt vil det vise sig at være?
Endelig tanke
Aktiemarkedet reagerede tidligere på, at investorer læste indtjening, afvejede makroforhold og allokerede kapital baseret på fundamentale vurderinger. Den verden bliver langsomt omformet til et miljø drevet af automatiserede handelsbots og kortsigtede, højt gearede optionshandler, som det ses i Goldmans egne tal . I det miljø kan markedsbevægelser i højere grad være drevet af, hvordan andre fonde er positioneret, end af en reel vurdering af de nuværende forhold.
Mens mainstream-medierne fejrer de stigende markeder som en fejring af våbenhvilen og konfliktens afslutning, overser de den sande årsag til de seneste værdistigninger og ignorerer fuldstændigt den sande situation, da skibsfarten fortsat er begrænset – hvilket er præcis årsagen til det oprindelige fald. Der er ikke kommet en løsning, og de grundlæggende risici for forsyningskæder og energipriser fortsætter. Et marked bygget op omkring passive strømme, systematiske modeller og optionsafdækning synes at være blevet fuldstændig løsrevet fra den fysiske verdens tilstand.
Expose har akut brug for din hjælp…
Kan du venligst hjælpe med at holde lyset tændt med The Exposes ærlige, pålidelige, kraftfulde og sandfærdige journalistik?
Din regering og Big Tech-organisationer
prøv at tave The Expose ned og lukke den ned.
Så har vi brug for din hjælp til at sikre
vi kan fortsætte med at bringe dig
fakta, som mainstreamen nægter at vise.
Regeringen finansierer os ikke
at udgive løgne og propaganda på deres
vegne ligesom mainstream medierne.
I stedet er vi udelukkende afhængige af din støtte.
støt os venligst i vores bestræbelser på at bringe
din ærlige, pålidelige og undersøgende journalistik
i dag. Det er sikkert, hurtigt og nemt.
Vælg venligst din foretrukne metode nedenfor for at vise din støtte.

Kategorier: Verdensnyheder
Er der andre, der føler, at markedet fuldstændig er holdt op med at afspejle den virkelige økonomi? Seks skibe krydser Hormuz på 24 timer mod 125-140 før krigen, og aktierne er på et historisk højt niveau? Hvornår lukkes forskellen, og hvem kommer til skade, når det sker? På forretningsniveau gør denne form for ustabilitet ordentlige systemer ufravigelige. Vi kører Vertex HCM som vores HR- og lønsoftware i Pakistan, og i det mindste internt ved vi præcis, hvor hver en rupee går hen, selv når det globale billede ikke giver mening.