



I takt med at Storbritannien skifter fra en industriel base til en teknologisk base, nedskaleres realøkonomien.
Storskala fysiske investeringer er mere risikable og kræver mere tillid til landets fremtidige levedygtighed som et godt sted at producere. Storbritannien lever i stigende grad ikke op til dette kriterium.
Vi ser Storbritanniens tilbagegang i tabet af suveræne kapaciteter som stålproduktion eller fremstilling af ferrotitanium. Vi ser det i lukningen af raffinaderier og kemiske faciliteter. Vi ser det i faldet i militær skibsbygningskapacitet eller andre forsvarsrelaterede fiaskoer som Ajax.
Årsagerne til dette er mange: besværlige reguleringer, mangel på protektionisme versus urimelig handelspraksis, kampen for at bygge noget som helst, og selvfølgelig skyhøje energipriser.
Dette sidste problem er ironisk, fordi der har været enorme investeringer i energiinfrastruktur – mere specifikt "vedvarende" energiinfrastruktur, som ikke er produktiv og muligvis forbruger mere, end den producerer.
Kort sagt, efter år med udrulning af dyr vedvarende infrastruktur er det britiske energinet "flere ledninger for mindre strøm", og det vil muligvis have kostet mere energi at etablere, end det nogensinde vil producere.
Lad os ikke miste kontakten ... Jeres regering og Big Tech forsøger aktivt at censurere de oplysninger, der rapporteres af The Exposé , for at tjene deres egne behov. Tilmeld dig vores e-mails nu for at sikre dig, at du modtager de seneste ucensurerede nyheder i din indbakke ...
Følgende er to separate kilder, der supplerer hinanden.
Det første er et interview med Dr. Lars Schemikau, der argumenterer for, at "grøn energi" i nogle tilfælde forbruger mere energi, end den producerer.
Den anden er en artikel af Rian Chad Whitton, der viser, at selvom der har været enorme investeringer i dyr "vedvarende" energiinfrastruktur, er der blevet produceret mindre.
Ved at gribe emnet an fra forskellige synspunkter fremhæver begge kilder, hvor dyr og uproduktiv "vedvarende" eller "grøn" energi er.
Det var ikke engang en bil, der kørte i bil.
I et nyligt interview med Freedom Research argumenterer energiekspert Dr. Lars Schernikau for, at de skjulte energi- og råmaterialeomkostninger ved storskala vind- og solenergi er så enorme, at nogle systemer kan have svært ved nogensinde at betale den investerede energi tilbage i at bygge dem.
Hvis du ikke kan se videoen ovenfor på Rumble, kan du se den på YouTube HER eller på Substack HER . Der er også en kommentar til interviewet skrevet af Freedom Research under videoen om Rumble og Substack.
Status: Eksplosionen af energikapitalbeholdningen i Storbritannien
Indholdsfortegnelse
Status over den britiske økonomi
Der er mange måder at måle væksten i forskellige sektorer i landet. BVT, produktionsindeks, beskæftigelse og investeringer er alle nøgleindikatorer. En vigtig måleenhed er brutto- og nettokapitalbeholdningen. Bruttokapitalbeholdningen er den samlede værdi af alle kapitalaktiver til deres oprindelige kostpris. Nettokapitalbeholdningen er den samme, men efter fradrag af afskrivninger.
For hele den britiske økonomi er bruttokapitalbeholdningen vokset i reelle tal fra 6 billioner pund i 1995 til 10.3 billioner pund i 2024. Nettokapitalbeholdningen voksede fra 3.4 billioner pund til 5.6 billioner pund.
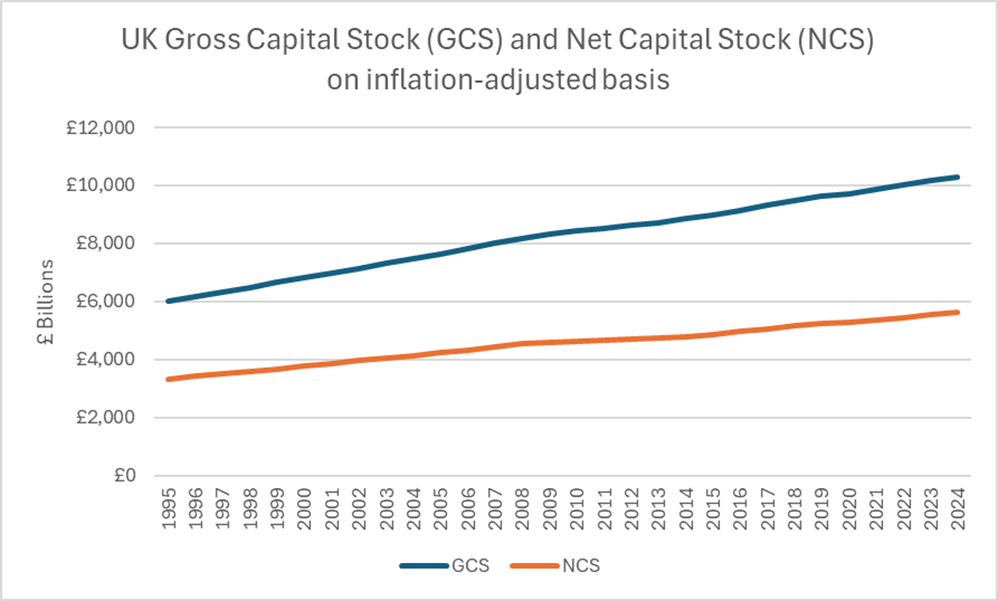
Kapitalkvalitetsforholdet (brutto – netto) er derfor faldet fra 57 % til 54 %. Selvom investeringerne er vokset, er en smule mere af dem slidt og gammelt. Dette stemmer overens med vores forståelse af britiske investeringer, hvor bruttoinvesteringerne har været relativt lave sammenlignet med andre lande.
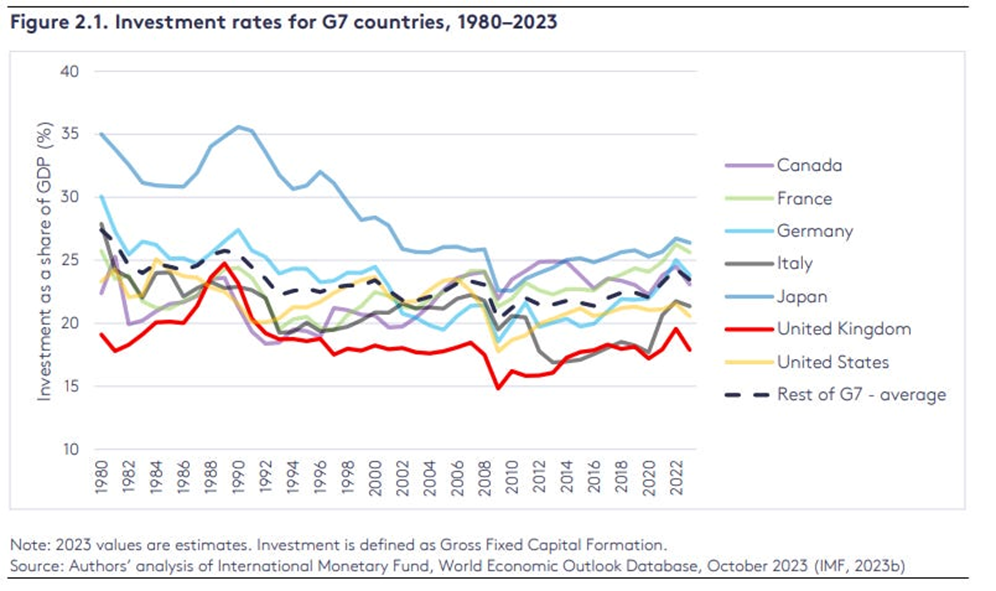
Vi kan se en klar sammenhæng mellem kapitalbeholdningen pr. arbejder og produktiviteten. Den britiske kapitalbeholdning pr. arbejder er relativt lav, og derfor har britiske arbejdere langt mindre kapital til rådighed for at være produktive end deres europæiske eller amerikanske kolleger.
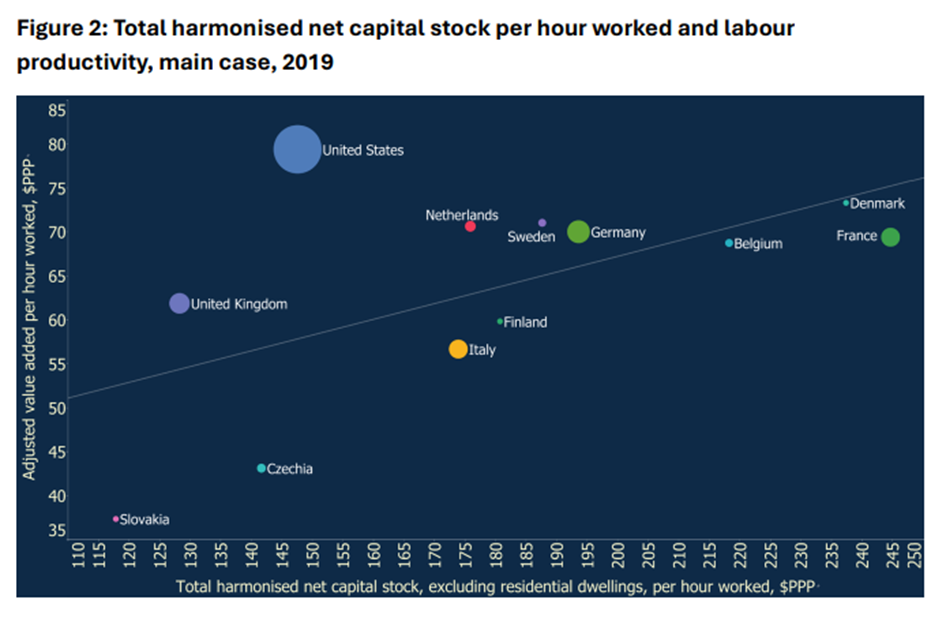
Der er to vigtige ting at overveje, når man analyserer kapitalapparatet: ændringerne i investeringer på tværs af forskellige sektorer, og hvor investeringerne går hen i disse sektorer. Denne artikel vil specifikt fokusere på fremstillingsindustrien og el- og gassektoren siden 1995. Der har været et bemærkelsesværdigt skift i den relative størrelse af begge brancher.
Øen uden maskiner: Maskinbeholdningen er faldet
Det er velkendt, at den britiske fremstillingsindustri ikke har været i vækst i et stykke tid. Mange af industrierne har ikke nået den produktion, de nåede i 2008, når der justeres for inflation. Fra 2021 til 2025 faldt den samlede produktion.
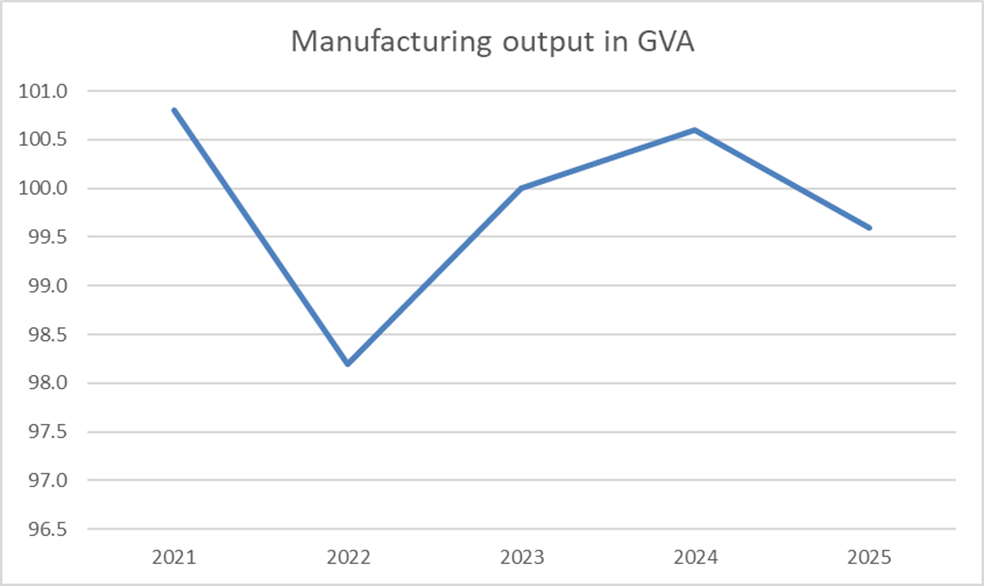
Der er lyspunkter. Produktionen har fået en højere værditilvækst. Produktionen var uændret, men arbejdsstyrken faldt fra 4.2 millioner til 2.5 millioner. Størstedelen af dette fald fandt dog sted før 2008. Siden 2008 har produktionen generelt været stort set stagneret.
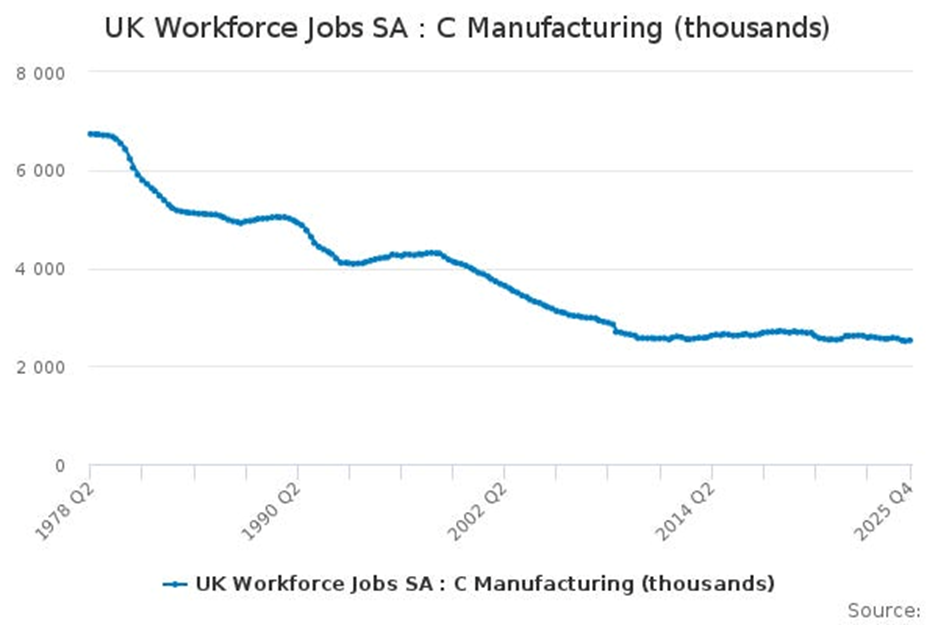
Det, der er særligt interessant inden for fremstillingsindustrien, er ændringen i, hvor pengene investeres. Kontoret for National Statistik (“ONS”) opdeler kapitalbeholdningen i et par kategorier.
- Intellektuelle ejendomsprodukter ("IPP"): Immaterielle aktiver, der repræsenterer viden og innovation, herunder forskning og udvikling ("F&U").
- Software: Internt udviklet software samt dataaktiver.
- Anlægsudstyr og maskiner: Fysisk udstyr, der anvendes i fremstilling og industriel produktion, såsom værktøjsmaskiner, robotter, pumper, drev, smedepresser og kraner.
- Transportudstyr: Aktiver, der bruges til at transportere personer og varer, herunder hjulkøretøjer, fly, skibe og tog.
- Andre bygninger og strukturer: Erhvervsbygninger og infrastruktur såsom kontorer, fabrikker, lagre, veje og forsyningsvirksomheder.
Den strukturelle betydning af disse relative investeringer har ændret sig væsentligt over tid. I 1995 var fabriksudstyr og "andre bygninger og strukturer", hvilket betyder fabrikkerne selv, den dominerende komponent af industrielle investeringer og tegnede sig for 82% af den samlede nettokapital.
Vi ville selvfølgelig forvente, at dette ville ændre sig, efterhånden som software og intellektuel ejendomsret blev vigtigere i begyndelsen af det 21. århundrede. Frem til 2008 udgjorde bygninger og maskiner stadig 80 % af kapitalapparatet i fremstillingsindustrien, men siden da er deres relative betydning faldet og nåede kun 66 % af kapitalapparatet i 2024.
I mellemtiden voksede andelen af intellektuelle ejendomsprodukter og software fra 16 % i 2008 til 33 % i 2024. Som det fremgår nedenfor, faldt den samlede nettokapitalbeholdning fra 1995 til 2012 og oplevede derefter en svag genopretning, drevet af investeringer i intellektuel ejendomsret, forskning og udvikling samt softwareudgifter. Selvom der har været en samlet stigning i den samlede kapitalbeholdning siden 2008, har den stadig ikke nået niveauet fra 2002.
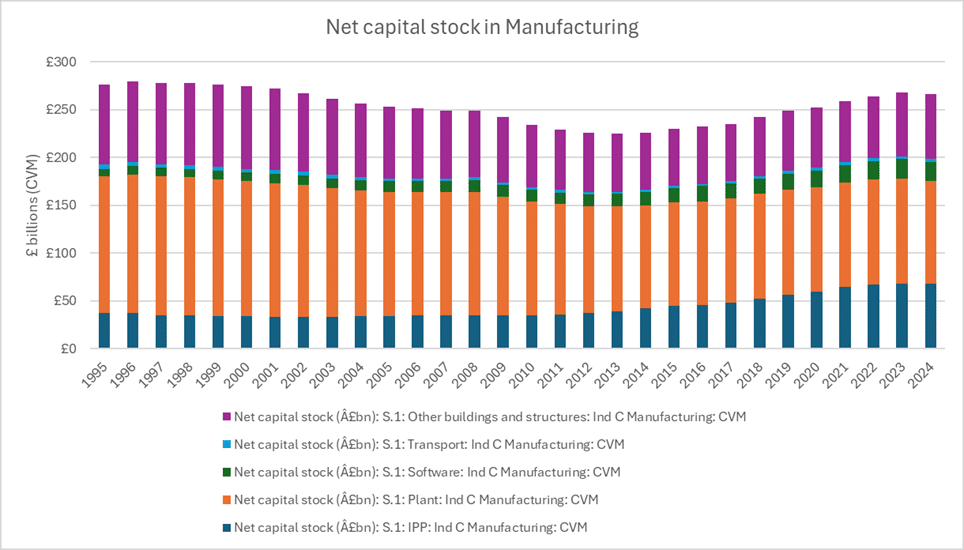
Så færre værktøjsmaskiner, smedjer og fabrikker, afbalanceret af mere forskning og udvikling, softwareudgifter og intellektuel ejendomsret. Vi kan sige, at britiske produktionsindtægter nu er mere knyttet til software, design, royalties fra intellektuel ejendomsret og ingeniørtjenester, end de var. Industrien blev smartere, mere centreret omkring laboratorier og forskningsfaciliteter og mere fokuseret på design og kontorarbejde. Desværre førte dette ikke til nogen bemærkelsesværdig stigning i produktion eller industriel kapacitet, og det har bestemt ikke givet os flere markedsandele.
Selvfølgelig bliver al produktion mere videnintensiv. Men kløften fremhæver nogle problemer. Udgifter til software og forskning er relativt lavrisiko og kan finansieres af tilbageholdt overskud. Hvis der opstår problemer, kan investeringerne afvikles meget lettere. Store fysiske investeringer er mere risikable og kræver mere tillid til nationens fremtidige levedygtighed som et godt sted at producere. Storbritannien opfylder i stigende grad ikke dette benchmark. Reguleringer gør det svært at bygge ting. Udhulningen af forsyningskæden gør leveringstider for kritiske komponenter langt sværere at forudsige, og der er meget lille forventning om, at en britisk virksomhed kan tage en betydelig del af et voksende industrimarked som droner, batterier eller satellitter.
Det alarmerende er ikke, at investeringer i udstyr og bygninger blev relativt mindre vigtige; det er, at de faldt så markant. Lad os være generøse og ignorere faldet i investeringer fra 1995 til 2008, hvor produktionen blev flyttet offshore til Østasien i et særligt hurtigt tempo. Fra 2009 til 2024 faldt den reelle nettokapitalbeholdning for maskiner og udstyr fra 124 milliarder pund til 107 milliarder pund. For bygninger faldt den fra 54 milliarder pund til 51 milliarder pund.
Storbritannien klarer sig ret dårligt internationalt på dette område. USA minder om Storbritannien, idet fremstillingsindustrien har spillet en kontinuerligt mindre rolle i BNP, økonomien er stærkt finansialiseret og har været en stor nettoimportør af fremstillede varer i årtier. Fra 2009 til 2022 voksede den reelle værdi af den amerikanske kapitalbeholdning i produktionsudstyr med 80 milliarder dollars.
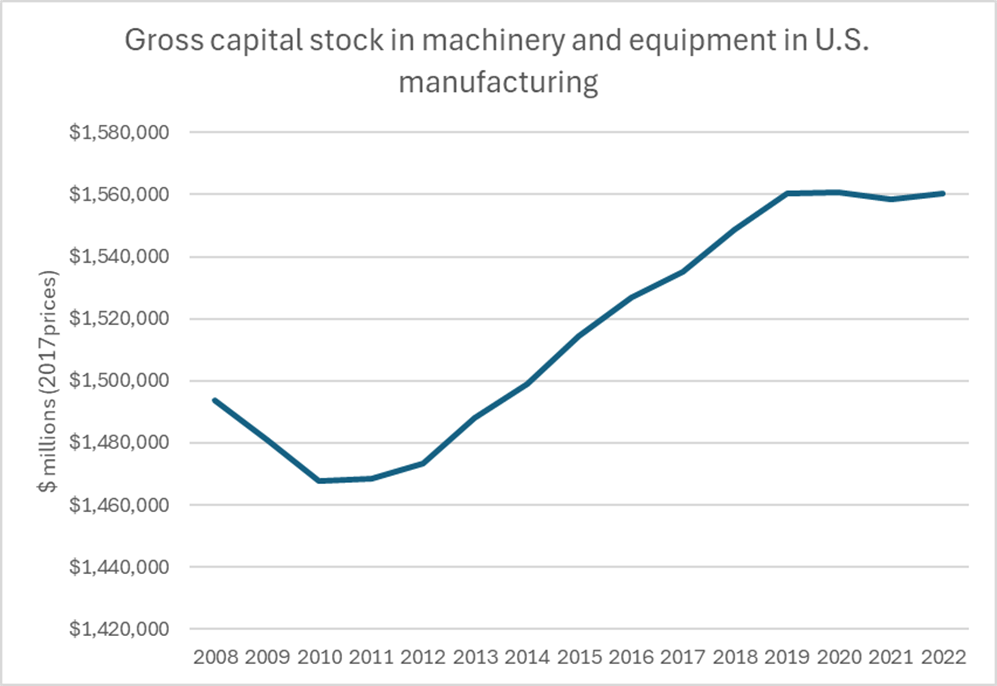
Selvom historien langt fra er meteorisk, er den påviseligt bedre end Storbritanniens. Siden 1995 er omtrent en tredjedel af værdien af maskiner og udstyr i britiske fabrikker fordampet.
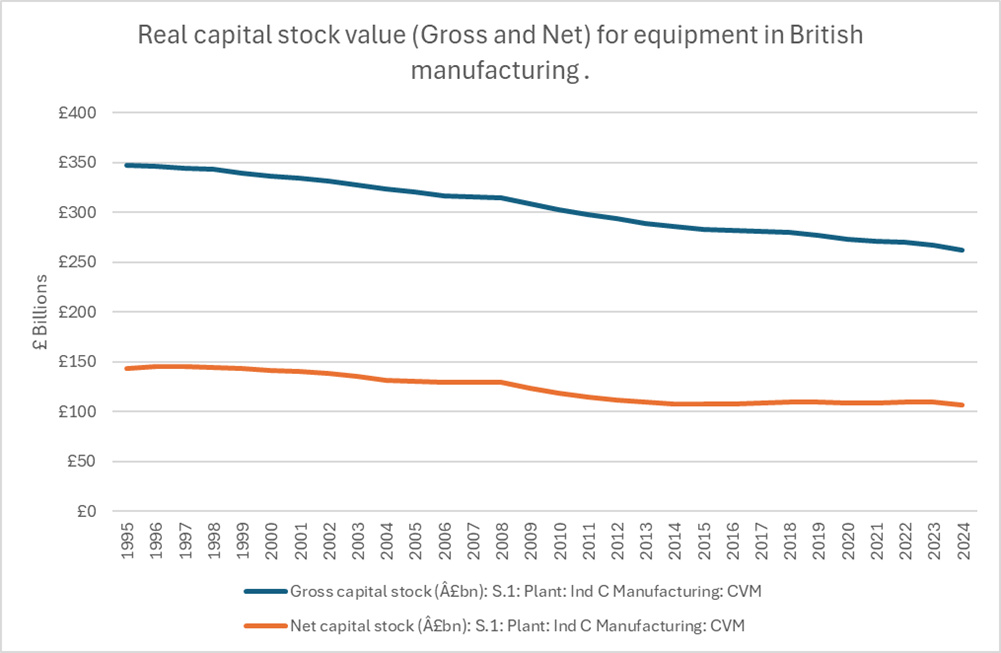
Vi ser dette i Storbritanniens mangel på robotter og værktøjsmaskiner . Vi ser det i tabet af suveræne kapaciteter som stålproduktion eller fremstilling af ferrotitanium . Vi ser det i lukningen af raffinaderier og kemiske faciliteter. Vi ser det i nedgangen i militær skibsbygningskapacitet eller andre forsvarsrelaterede fiaskoer som Ajax.
Årsagerne til dette er mangfoldige. Besværlige reguleringer, mangel på protektionisme versus urimelig handelspraksis, kampen for at bygge noget som helst, og selvfølgelig tårnhøje energipriser. Dette sidste problem er ironisk, fordi der har været enorme investeringer i energiinfrastruktur.
Kapitalaktiebonanzaen inden for elektricitet og gas
Man skulle intuitivt tro, at de meget høje energiomkostninger, som vi alle nu ved, Storbritannien har, var et resultat af forsømmelse fra virksomheder og politikere. Faktisk er kapitalbeholdningen i el- og gassektoren, i realiteten hele den ikke-transportmæssige energisektor i Storbritannien, eksploderet i løbet af det 21. århundrede. Fra 1995 til 2024 steg bruttokapitalbeholdningen af elektricitet og gas fra 22 % af værdien af fremstillingsindustrien til 71 %. Nettokapitalbeholdningen af elektricitet og gas, når der tages højde for afskrivninger, steg fra 66 milliarder pund til 258 milliarder pund, hvilket er mere end nettokapitalbeholdningen i fremstillingsindustrien.
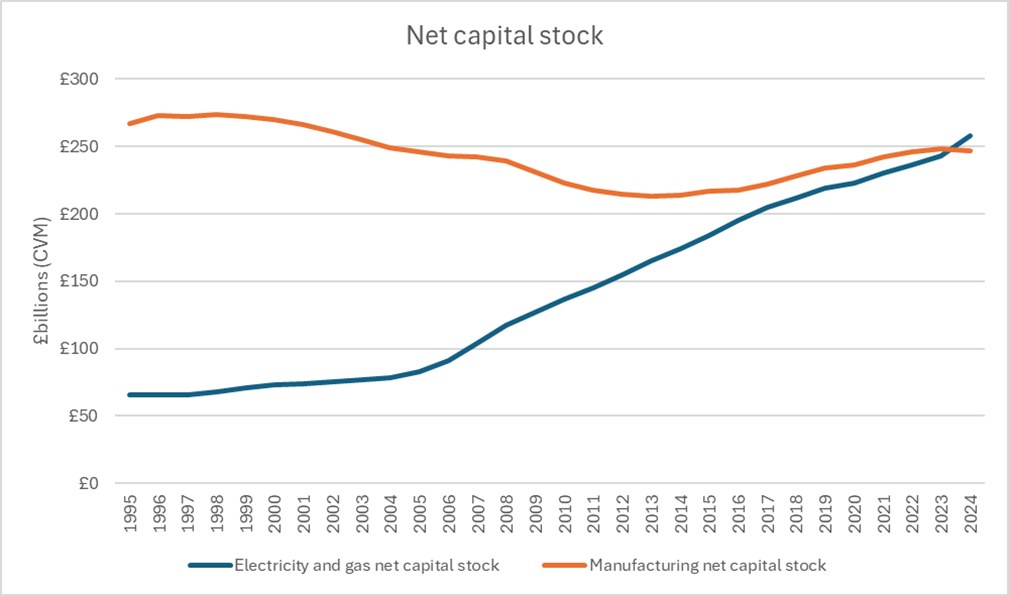
Når man ser nærmere på væksten, er langt størstedelen opført som "andre strukturer", hvilket betyder vindmøller, solcelleanlæg og den transmissions- og distributionsinfrastruktur, der er nødvendig for at imødekomme dem. Maskiner og udstyr, hvilket betyder gasturbiner, dampturbiner, pumper og kølesystemer, er slet ikke vokset. Dette er derfor en klar illustration af den gigantiske udbygning af vedvarende energi siden 2004.
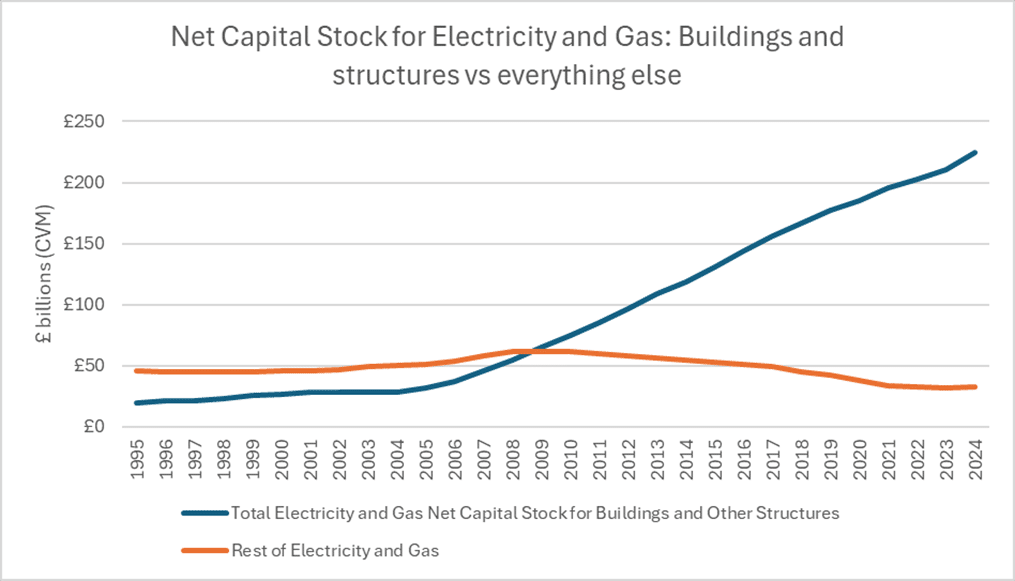
Forbløffende nok steg bygninger og strukturer relateret til elektricitet og gas fra 0.6 % af Storbritanniens samlede nettokapitalbeholdning i 1995 til 4 % i dag.
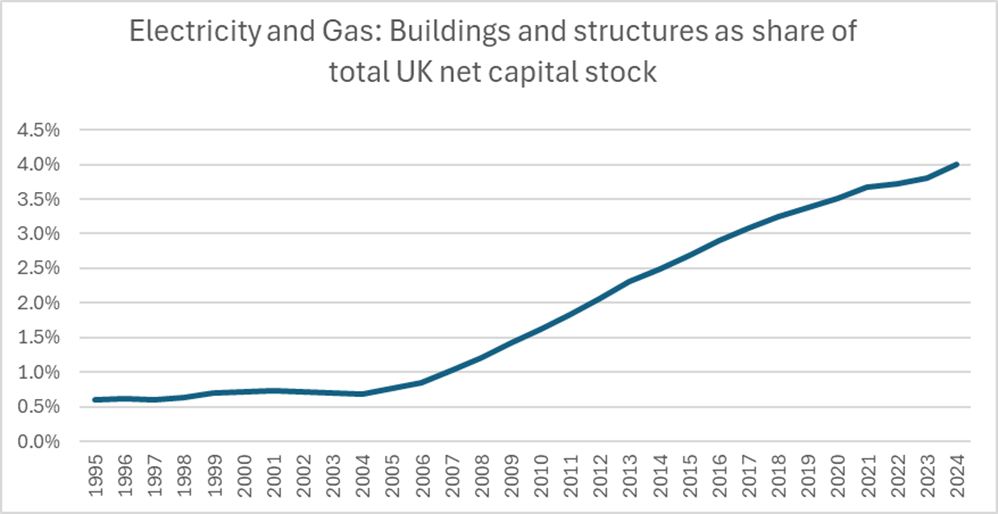
Når man tager højde for, hvorfor priserne er så høje, fremhæver disse data tydeligt omfanget af den investering, der skal betales, gennem højere regninger og afgifter. Trøsten kan være, at vi ville have mere kapacitet og derfor kunne sprede omkostningerne over mere produktion. Men dette er heller ikke sket. Produktionen er faldet siden 2010. Det samme gælder for kapaciteten. Mens nettets nominelle kapacitet er steget voldsomt, er den nedklassificerede kapacitet, der tager højde for den intermitterende anvendelse af vedvarende energi, faldet fra 90 gigawatt i 2010 til 72 gigawatt i 2024.
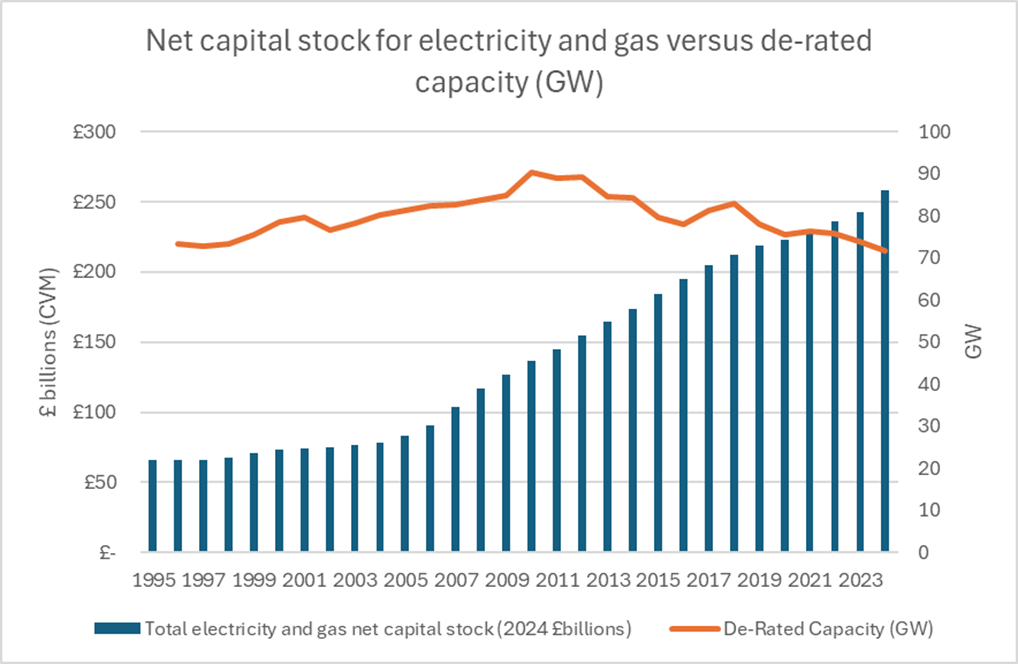
Dette er en tragedie for elfællesskabet. Hvis man bygger et net med lave driftsomkostninger, men meget høje kapitalomkostninger, ønsker man at øge forbruget for at sprede disse omkostninger. Hvis man ønsker at reducere elforbruget, ville man vælge et net med højere brændstofomkostninger, men lavere startomkostninger, fordi disse brændstofomkostninger kan falde med faldende efterspørgsel. Vi har bygget et net, der har brug for mere forbrug for at finansiere det, samtidig med at vi opfordrer til mindre elforbrug.
Konklusionen er, at Storbritannien uden regeringens fulde støtte har investeret enormt i et system, der har mindre fast kapacitet til at producere mindre strøm til højere omkostninger. Der er ikke meget, der tyder på, at de samlede systemomkostninger for elektricitet vil falde i den nærmeste fremtid. Faktisk forventes de at stige yderligere for at tage højde for endnu mere transmissionsinfrastruktur.
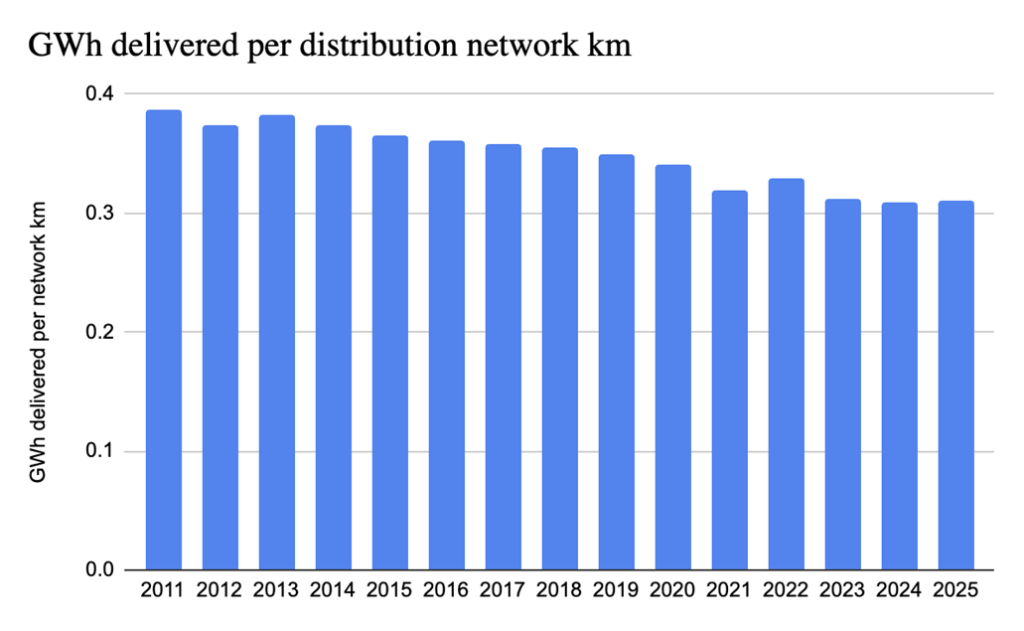
Denne modsætning mellem øgede investeringer og infrastruktur til at betale for et mindre produktivt produktionssystem kan ses overalt. Den frygtindgydende Ed Hezlet offentliggjorde for nylig data fra energiregulatoren Ofgem. De viser, at netværkslængden i kilometer fra 2011 til 2025 er vokset med 0.2 % om året, mens eldistributionen er faldet med 1.3 % årligt, hvilket betyder, at leveret elektricitet pr. netværkskilometer faldt med næsten 1.6 % om året. Det britiske elnet er som SpaceX's Raptor-motorudvikling i omvendt rækkefølge: flere ledninger for mindre strøm.
Energiinvesteringer er selvfølgelig vigtige og nødvendige. Men de burde forhåbentlig være en stimulans til yderligere investeringer i produktionssektoren. I stedet, mens elektricitet og gas har modtaget hidtil uset finansiering, er fremstillingssektoren, som i høj grad er afhængig af billig energi, visnet på vinstokken.
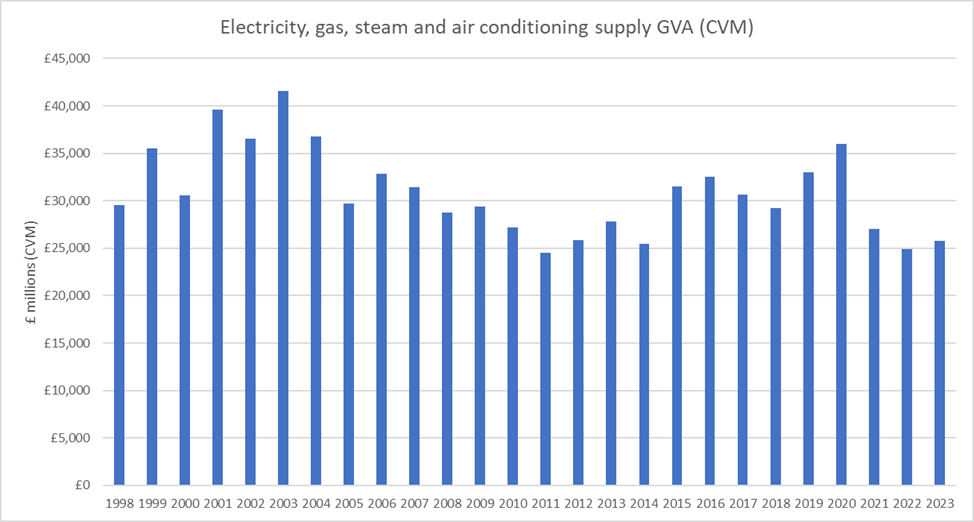
Nogle har argumenteret for, at den grønne omstilling er god, fordi den skaber arbejdspladser og værdi, og behandler den næsten på samme måde, som kineserne ville behandle bilindustrien. Men det giver ingen mening. Fremstillingssektoren har en BVT på omkring 200 milliarder pund. El- og gassektoren har derimod en BVT på 26 milliarder pund pr. 2023, og denne har været faldende gennem årene.
Konklusion
Energiinvesteringerne kunne kun retfærdiggøres med den begrundelse, at de ville gøre energi langt billigere og dermed stimulere kapitaldannelsen i industrien. Dette er tydeligvis ikke sket og viser få tegn på at blive til virkelighed.
Storbritanniens energistrategi i løbet af de sidste 20 år er en af de værste kapitalfordelinger i landets historie. Den oprindelige synd var at tro, at en indviklet og ufuldstændig overgang til vedvarende energi og at fremme elektrificering ville gøre meget for at stimulere produktiviteten. Et net baseret på vedvarende energi er måske renere end et kul- eller gasbaseret net, men rundt om i verden koster det enten betydeligt mere eller fører ikke til betydelige besparelser. Elektrificering af køretøjer kan muligvis reducere vores CO2-aftryk og gøre os mindre udsatte for globale oliechok, men det er ikke sandsynligt, at det vil medføre store produktivitetsbesparelser. Det samme gælder overgangen fra gaskedler til varmepumper.
Det, der øger produktiviteten, er succes inden for højværdiproduktion, og i den forbindelse har den britiske regering været fuldstændig blaséfyldt over en betydelig forringelse af kapitalapparatet. Den kortsynede besættelse af netto nul har ikke blot forvrænget regeringens opmærksomhed, men også ført til, at titusindvis af milliarder af pund i private investeringer er blevet misallokeret i energi, når de ville have været bedre brugt på dem, der forbruger energien.
Desværre, i betragtning af den dårlige situation, som den britiske el- og gasinfrastruktur befinder sig i, vil der være behov for flere investeringer fremadrettet. Der er store netværksinvesteringer indeholdt, der skal bygges flere gasanlæg, og de fleste partier forudser behovet for at bygge flere atomkraftværker.
Men hvis vi skal investere, skal vi være laserfokuserede på at gøre elektricitet så billig og rigelig som muligt, så vi kan stimulere investeringer i de sektorer, der har størst sandsynlighed for at øge produktiviteten og anspore økonomisk vækst.
Om forfatteren
Rian Chad Whitton arbejder som forsker for Bismarck Analysis. Hans Substack-side, ' Doctor Syn ', er til hans personlige projekter med fokus på automatisering, industripolitik, energimarkeder, geopolitisk strategi, Storbritanniens plads i verden og måske lejlighedsvis nogle kulturelle kommentarer. Han erklærer åbent, at han ikke er ekspert: "Du er blevet advaret," siger han.
Expose har akut brug for din hjælp…
Kan du venligst hjælpe med at holde lyset tændt med The Exposes ærlige, pålidelige, kraftfulde og sandfærdige journalistik?
Din regering og Big Tech-organisationer
prøv at tave The Expose ned og lukke den ned.
Så har vi brug for din hjælp til at sikre
vi kan fortsætte med at bringe dig
fakta, som mainstreamen nægter at vise.
Regeringen finansierer os ikke
at udgive løgne og propaganda på deres
vegne ligesom mainstream medierne.
I stedet er vi udelukkende afhængige af din støtte.
støt os venligst i vores bestræbelser på at bringe
din ærlige, pålidelige og undersøgende journalistik
i dag. Det er sikkert, hurtigt og nemt.
Vælg venligst din foretrukne metode nedenfor for at vise din støtte.

Kategorier: Seneste nyt , Britiske nyheder
Infrastrukturen er ufuldstændig og begrænser strømforsyningen til de punkter, hvor der er behov for den.
https://www.youtube-nocookie.com/embed/urdsJkAwWEA Bill Cooper 1993
https://www.youtube-nocookie.com/embed/YVRu6B2xt2Q Interview med John Lear
Lear-jobsamtalen, der venter på godkendelse, vil blæse dig bagover
projekt blå bog
Snefugl, Vandmanden, Sigma
Hej Rhoda,
Bare som en vejledning, var jeg sidste år passager på en 50 mil lang rejse i Storbritannien.
Jeg besluttede mig for at tælle alle de vindmøller, der drejede, på ruten.
På den udgående tur talte jeg 4 ud af 100, der genererede 4%.
Hjemturen var bedre, der var 8, der genererede strøm, 8%.
Prisen på disse maskiner, der blev fremstillet i Kina, transporteret til Storbritannien og opstillet, ville have været en formue.
Så vi har et land, der er afhængigt af vind, sikke et grin.