



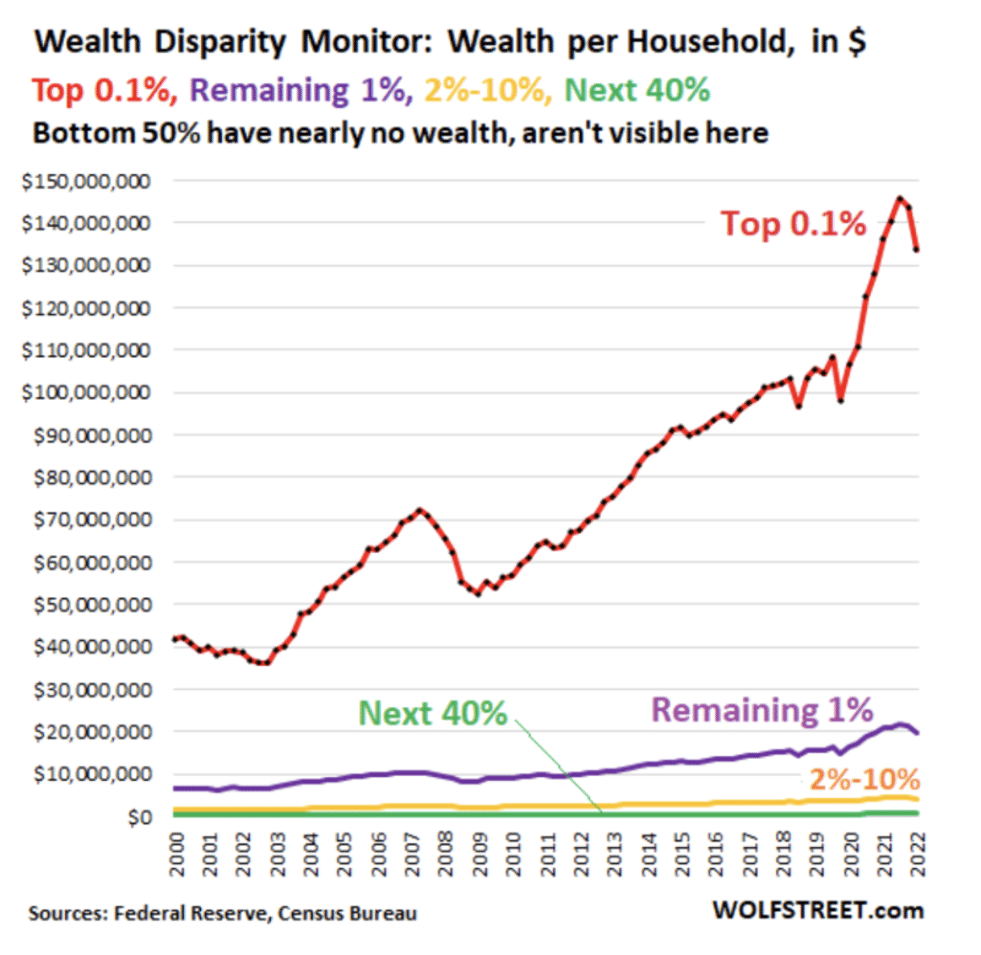
I løbet af de 28 år frem til 2025 er den gennemsnitlige nettoformue pr. husstand i USA steget med massive 136.4 billioner dollars. Men det betyder ikke, at den gennemsnitlige amerikaner er bedre stillet.
44.1 billioner dollars af gevinsten blev tegnet af den øverste 1% af husstandene, og hele 94.2 billioner dollars af de øverste 10%.
Mens keynesianere, statistikere og børsmæglere vil have dig til at tro, at dette ikke var andet end Mr. Market i færd med at arbejde, er vi uenige, skriver David Stockman. Det er "pengetrykkernes arbejde i centralbanken og Cantillon-effekten af monetær inflation."
I virkeligheden har USA en støt faldende økonomisk præstation. Den voksende gældsmargin ud over BNP er en langsigtet udvikling drevet af centralbankernes trykpresser, der har genereret en voksende, invaliderende gældskile i den amerikanske økonomi.
Lad os ikke miste kontakten ... Jeres regering og Big Tech forsøger aktivt at censurere de oplysninger, der rapporteres af The Exposé , for at tjene deres egne behov. Tilmeld dig vores e-mails nu for at sikre dig, at du modtager de seneste ucensurerede nyheder i din indbakke ...
Pengetrykkerne, der nærede socialismens fremgang
Af David Stockman , som udgivet af Brownstone Institute den 21. juli 2026
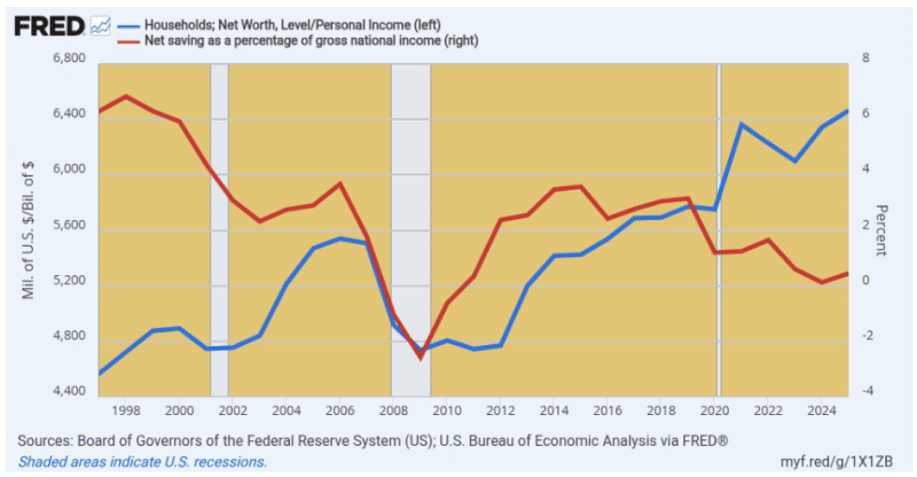
Her er en graf, som keynesianerne, statistikerne og Wall Street-spillerne – ja, vi gentager os selv – helst ikke vil forklare. Samtidig forklarer den også, hvorfor socialismen på dette sene tidspunkt i historien – og efter alle dens dybtliggende fiaskoer verden over – oplever en eller anden tvivlsom genkomst i Amerika.
I løbet af de sidste tre årtier er den nationale opsparingsrate (rød linje) stort set kollapset, idet den er faldet fra 6.3 % af bruttonationalproduktet ("BNP") i 1997 til 0.5 % af BNP i 2025. Mellem de samme to datoer er de amerikanske husholdningers nettoformue (blå linje) imidlertid steget fra 4.6 gange den personlige indkomst til 6.5 gange den personlige indkomst.
I økonomisk jargon ville spørgsmålet gentage sig som følger: Hvordan i alverden steg formuen voldsomt over en periode på tre årtier, når opsparingsstrømmene stort set forduftede?
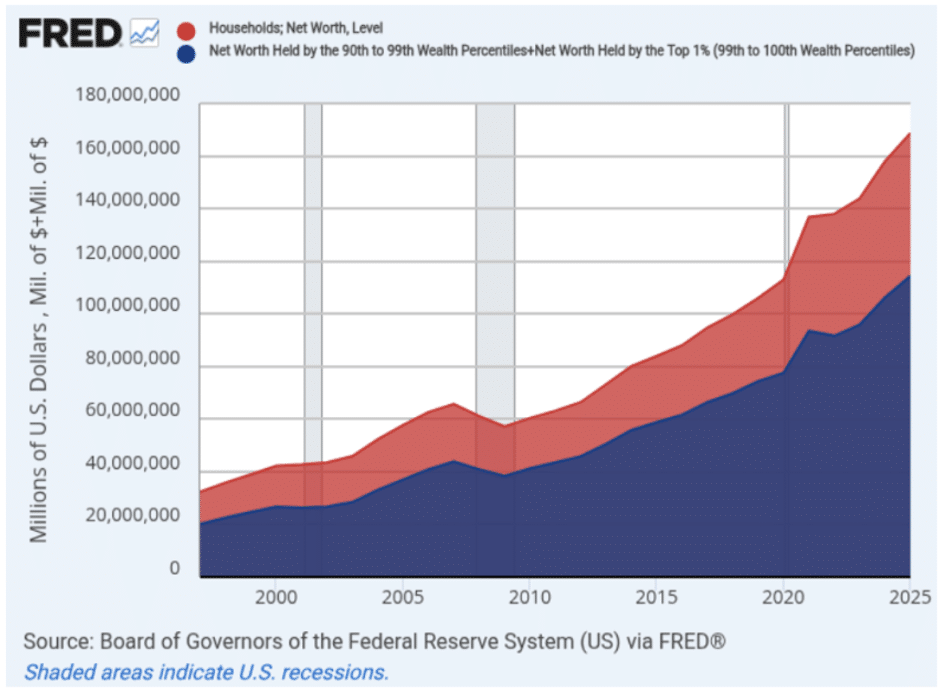
Eller sagt på en enkel måde, hvordan blev så mange amerikanere så forbandet rige, mens de levede på et højt niveau? Og vi mener virkelig velhavende: Ifølge Feds Flow of Funds-data steg husholdningernes nettoformue fra 32 billioner dollars i 1997 til 169 billioner dollars i dag. Disse tal beløber sig til et gennemsnit på 320,000 dollars pr. husstand i 1997, hvilket voksede til et gennemsnit på 1.250 millioner dollars pr. husstand 28 år senere.
Det siger sig selv, at en væsentlig del af denne gevinst afspejler inflationen. Men selv med konstante 2025-dollars er den gennemsnitlige nettoformue pr. husstand praktisk talt fordoblet fra omkring 630,000 dollars til de førnævnte 1.250 millioner dollars.
Kort sagt faldt den gennemsnitlige opsparing pr. husstand til næsten nul i løbet af den tre årtier lange periode – selvom der akkumuleredes 85 billioner dollars i øget formue på husholdningernes balancer.
Det skete naturligvis, at den massive stigning på 136.4 billioner dollars i nettoformue i denne periode gik til indehaverne af finansielle aktiver og boligaktiver, minus tilhørende gæld. Med en stor del af gælden i de nederste indkomstniveauer i forhold til beskedne formueniveauer, skævede den resulterende formuefordeling kraftigt mod toppen af den økonomiske rangstige.
For eksempel blev 44.1 billioner dollars af gevinsten tegnet af den øverste 1% af husstandene og hele 94.2 billioner dollars af de øverste 10% . Og selvom keynesianere, statistikere og børsmæglere vil have dig til at tro, at dette ikke var andet end Mr. Market på arbejde, er vi uenige.
Under et regime med sunde pengemængder og ærlige markeder ville der ikke have været nogen voldsomt stigende nettoformue i forhold til de meget beskedne stigninger i nationalindkomst og opsparing. Tværtimod er førstnævnte et resultat af pengetrykkerne i centralbanken og Cantillon-effekten af monetær inflation.
Det vil sige, at når Federal Reserve ("Fed") trykker penge, indbetaler den reelt først indtægterne hos de primære obligationshandlere, som sælger statsobligationer til dens åbne markedsafdeling og derefter sender provenuet rikochetterende gennem Wall Streets kløfter. Til sidst når inflationen Main Street i form af højere energi-, fødevare- og andre daglige priser, men ikke før en stor del af inflationen er absorberet af de gearede spillere på Wall Street.
Så der er ingen gåde om, hvorfor formuefordelingen i Amerika er blevet skævvredet kraftigt op til toppen af rangstigen i de senere år. Synderen var ikke Reagans skattelettelser tilbage i 1980'erne eller kapitalismens iboende ulighed.
Tværtimod er den normale skævvridning af velstand til de mest produktive, dygtige, vedholdende og driftige husstande blevet voldsomt rystet ud af sporet af Wall Street-spekulanternes erobring af Federal Reserve.
I mellemtiden taler nedenstående diagram dog for sig selv. Ved at omfavne Greenspan-lignende monetær centralplanlægning i stedet for guldstandarden for sunde penge har det moderne GOP (Grand Old Party eller Det Republikanske Parti) banet vejen for det fremvoksende Mamdani-socialistiske kup i Det Demokratiske Parti.
Det vil sige, at de nedenfor viste formueforskelle ikke eksisterede med nær så stor skævhed så sent som i 1987, da Alan Greenspans inflationsfremmende og velstandsfremmende regime blev officiel politik i Fed. På den anden side var Feds balance på 250 milliarder dollars i andet kvartal af 1987 efter 73 år med en moderat dæmpet trykkerimaskine, hvis balance derefter steg til næsten 9 billioner dollars ved toppen i første kvartal af 2022.
Ja, hvis man oversvømmer det frie marked med fiat-kreditter på 8.75 billioner dollars på knap 25 år, vil man sandelig få en voldsom inflation af finansielle aktiver. Og man vil også få en genopblussen af socialistisk økonomi, som burde have været endeligt efterladt for død i 1984.
Lad os starte med det aksiomatiske. Omfordeling af velstand fra rig til fattig er ikke statens opgave. Punktum. Samtidig er det dog en lige så alvorlig synd for statslige organer kunstigt at vippe vægtskålene til fordel for de allerede rige. Alligevel er det umiskendeligt konsekvensen af keynesiansk pengepolitik, som den er blevet praktiseret og forstærket siden Alan Greenspans ankomst til Fed i august 1987.
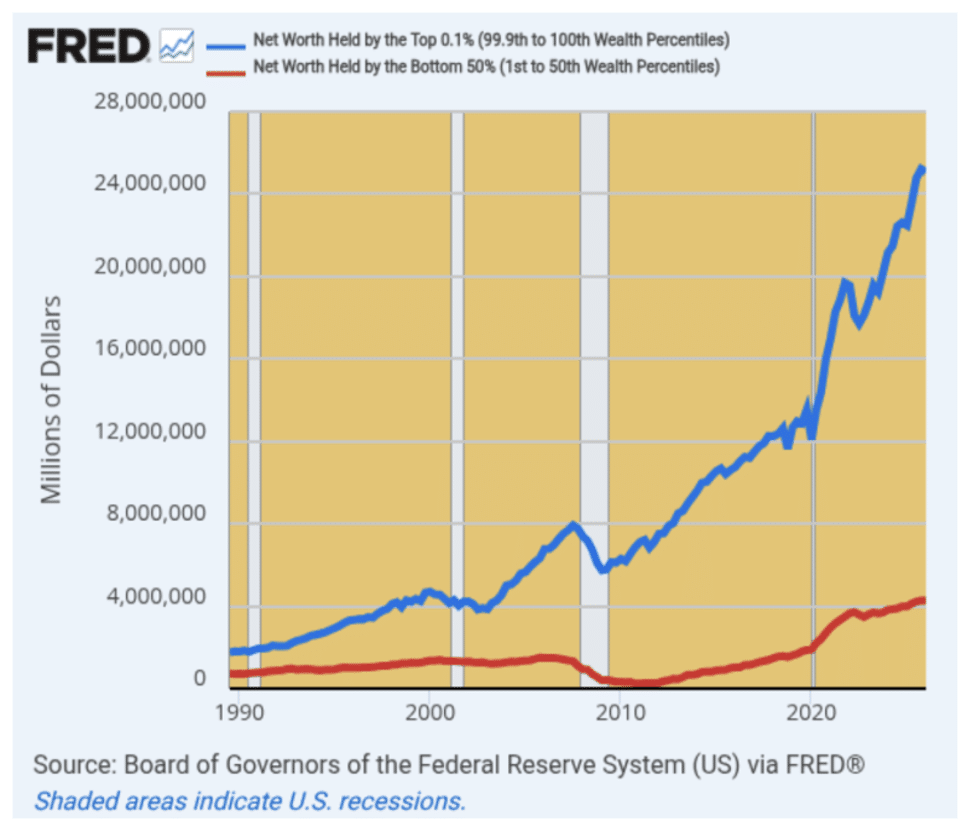
I denne sammenhæng er der ingen grund til at tro, at de velhavende blev snydt på formuen efter Morning in America-boomet i midten af 1980'erne. Men som det fremgår af grafen nedenfor, er forskellen mellem de meget rige og de nederste 50% af husstandene uophørligt vokset, siden Greenspan reddede Wall Street-spillere første gang efter Black Monday i oktober 1987.
Dengang var den formue på 1.757 billioner dollars for de øverste 0.1% af husstandene, hvilket var 2.4 gange den formue på 718 milliarder dollars for de nederste 50% af amerikanske husstande. Målt i enheder svarede det til en gennemsnitlig nettoformue på 15,460 dollars blandt de nederste 50% af husstandene, hvilket kan sammenlignes med 18.892 millioner dollars for de øverste 0.1% af husstandene.
Kald dette status quo ante, og der var ingen grund til at finde det indvending mod det. Hr. Market på arbejde, så at sige.
Spoler vi frem til 2025, er formuefordelingen dog langt, langt mere skæv. Nettoformuen for de øverste 0.1% eller 135,000 ultravelhavende amerikanske husstande var nu på 25.072 billioner dollars , hvilket kan sammenlignes med den samlede nettoformue på 4.266 billioner dollars blandt de 67.4 millioner husstande i de nederste 50%.
Det vil sige, at forskellen var vokset fra 2.4 gange så stor i 1989 til 5.9 gange så stor i 2025. Og denne udvidelse var endnu mere dramatisk, når den blev udtrykt pr. husstand, hvor nettoformuen nu lå på 185.7 millioner dollars for hver af de øverste 0.1% af husstandene sammenlignet med 63,300 dollars for de nederste 50%.
Sandheden er, at der absolut ingen grund er til at tro, at forskellen mellem den bedste og den laveste halvdel af amerikanske husholdninger ville være fordoblet i løbet af den periode under et regime med sunde pengepolitikker og ærlige finansmarkeder. Ikke engang på afstand af de grunde, vi uddyber nedenfor.
Tværtimod har vi Cantillon-effekten: De inflationære udledninger fra Eccles-bygningen klæber sig til væggene tidligere og mere fuldstændigt på Wall Street og blandt indehavere af finansielle aktiver, før de til sidst trænger ind i indkomst- og forbrugsniveauet hos befolkningen på Main Street.
Det er dog ikke noget mysterium, hvordan statens centralbankafdeling formåede at fordoble formueforskellen mellem de ultrarige og de nederste 50% af amerikanske husstande på knap 37 år. Keynesiansk centralbankvirksomhed har kun ét politisk instrument, og det gør i sagens natur de formuerige rigere.
Det kan kortfattet beskrives som systematisk forfalskning af gældsprisen eller det, økonomer med glæde kalder "finansiel undertrykkelse". Det er faktisk en aksiomatisk opfattelse, at når obligationsrenterne kunstigt presses ned, bliver aktivpriserne presset højere op – selvom gearet spekulation bliver endnu mere givende som et spørgsmål om ren aritmetik.
Så det, du har, er en centralbankaktiveret dobbelt-whammy for den ældgamle carry trade: Gennem massive obligationsopkøb, binding af pengemarkedsrenter natten over og åben styring af prisudviklingen på Wall Street, øger Fed kunstigt aktivsiden af hovedbogen - selvom carry-omkostningerne ved højt gearet ejerskab af disse stigende aktiver falder i stigende grad under risikobaserede frie markedsrenter.
Det vil sige, at grunden til, at nettoformuen for de øverste 0.1% steg med 14.3 gange – fra 1.757 billioner dollars til 25.072 billioner dollars – over en 36-årig periode, hvor nationalindkomsten (BNP) kun steg med 5.6 gange, er denne: Takket være en masse hjælp fra deres venner i Eccles-bygningen har velhavende kapitalindehavere skudt fisk i en tønde i det meste af tre årtier.
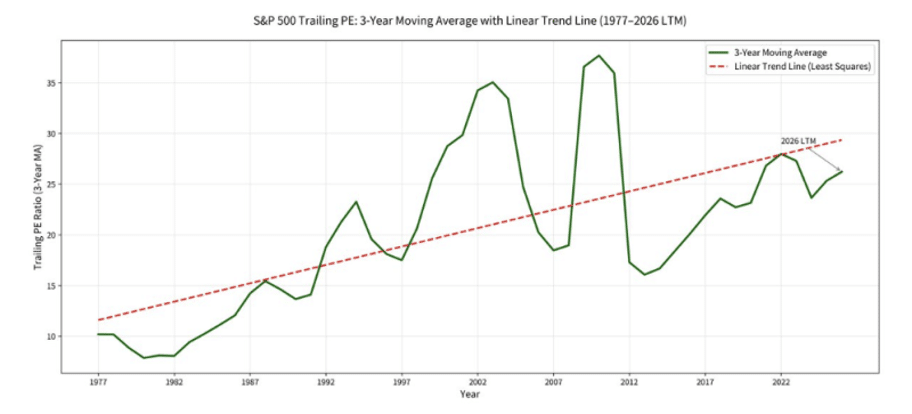
Dette har naturligvis manifesteret sig i den uophørlige stigning i pris-indtjeningsforholdet ("PE") siden 1970'erne. Faktisk blev S&P 500 handlet til omkring 11 gange det efterfølgende indtjeningsniveau i henhold til Generally Accepted Accounting Principles ("GAAP") i slutningen af 1970'erne, hvilket multipel er steget støt med en rullende treårig trend til næsten 30 gange i øjeblikket (stiplet rød mindste kvadraters trend).
På den anden side ville den logiske retning af trendlinjen ovenfor være den modsatte – fra øverste venstre til nederste højre. Det skyldes, at den underliggende præstationstendens i den amerikanske økonomi er blevet kraftigt forværret i løbet af de sidste fire årtier.
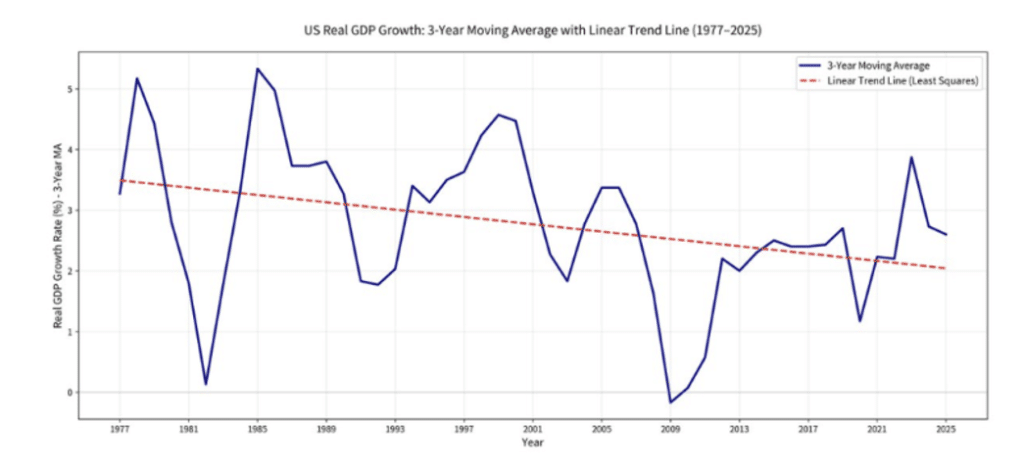
Dermed har tendensen for det treårige rullende gennemsnit af det reale BNP bevæget sig afgørende imod den opadgående tendens for værdiansættelsesmultipler. Fra en trendrate på 3.5 % om året i slutningen af 1970'erne har væksttendensen i det reale BNP marcheret nedad i 40 år og ligger i øjeblikket på knap 2.0 % om året.
Ganske vist kan profittens andel af BNP i kortere intervaller svinge og potentielt udvikle sig til en højere tendens. Men over tid skal realøkonomien ekspandere for at forretningsaktiviteten og profitudbyttet fra den også kan stige.
Ak, den ovenfor nævnte tendens i værdiansættelsesmultipler er simpelthen ikke økonomisk forenelig med den støt faldende amerikanske økonomiske præstation, som er vist nedenfor. Nogen havde deres store, tykke tommelfingre på vægten, og det var gældsfremmende pengetrykkere i landets centralbank.
Ja, så simpelt er det. Ligesom i tilfældet med Troldmanden fra Oz er det eneste, der sker bag skærmene i Eccles-bygningen, stimuleringen af gæld, mere gæld og endnu mere gæld. Og årsagen er stadig den slidte fejlslutning fra den store depression om, at tiderne var hårde, fordi forbrugere og virksomheder pludselig mistede modet og forstanden, tilsyneladende, og nægtede at bruge nok på forbrugsvarer og kapitalgoder til at holde makroøkonomien på en ekspansiv kurs.
Så lige siden har økonomiske politikere, og på den ene eller anden måde gennem en række finanspolitiske og monetære "stimulus"-foranstaltninger, forsøgt at dæmpe udgifterne ved at fremme billigere og mere rigelig gæld, end det frie marked ville generere på egen hånd.
Denne kardinal (keynesianske) fejl i moderne økonomisk politik har haft en brobdingnagisk indvirkning på både finansmarkederne og den almindelige økonomi.
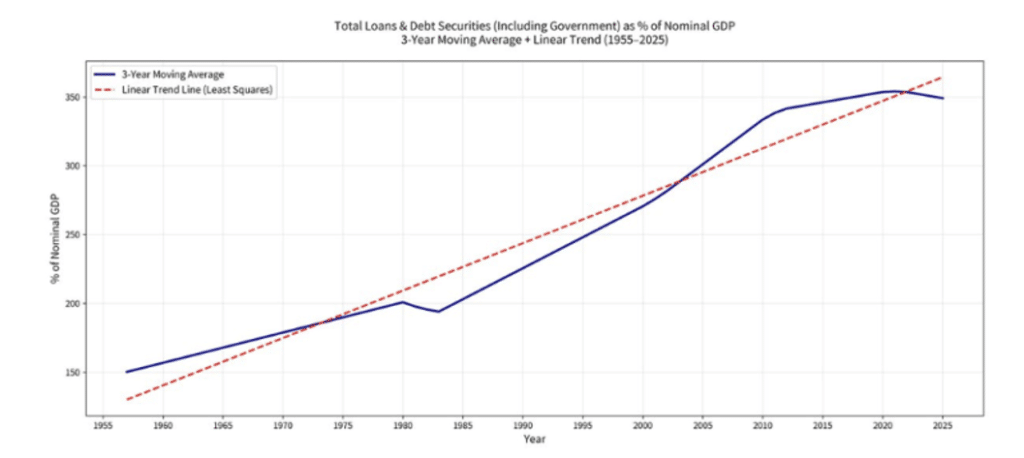
Det skyldes, at den anden nøglelinje på grafen også har bevæget sig uophørligt op ad bakke – især efter at Nixon smed solide guldsikrede penge i Camp David i august 1971. Vi refererer til tendensen i den nationale gearingsgrad, som er vist ved mindste kvadraters linje (stiplet rød linje) i grafen nedenfor. Den kunne ikke være mere dispositiv.
Fra et historisk forhold på under 1.5 gange nationalindkomsten i 1955 ligger den samlede offentlige og private udestående gæld nu på en afvigende og hidtil uset nationalindkomst på 3.5 gange.
Disse to omgange ekstra gæld fortæller dig alt, hvad du behøver at vide om nutidens massive centralbank-støttede finansielle bobler. Med det historisk stabile og velstandsforenelige 1.5-gange forhold til nationalindkomsten ville den samlede udestående offentlige og private gæld i dag kun udgøre 48 billioner dollars.
Det viste sig, at dette tal faktisk var 116 billioner dollars ved udgangen af 1. kvartal 2026. Det, vi har, er derfor en ekstra gæld på 70 billioner dollars, der tynger den amerikanske økonomi ned på et niveau, man aldrig før havde forestillet sig. Dette omfatter til gengæld den strøm af fejlprissat gæld, der sendte Wall Street ud i et uophørligt vanvid af gearet spekulation.
Fra endeløse basishandler til triple-leveraged exchange-traded funds ("ETF'er") og alle former for iboende gearede optionshandelsordninger har Wall Street drevet priserne på finansielle aktiver op i et stadigt vejr. Men disse pyramider af spekulation og gæld er ikke baseret på bæredygtig værditilvækst og reel økonomisk produktion – de er den stinkende frugt af centralbankernes trykpresser.
Her er dog stinkdyret på brændebunken. Intet af den massive opbygning af gearing og 70 billioner dollars i ekstra gæld, der er beskrevet ovenfor, var nødvendigt for velstand. Det gjorde de velhavende ubeskriveligt rige – måske symboliseret ved milliardæren Elon Musk – men det var bygget på den såkaldte "Greenspan-formueeffekt"-doktrine, helt sikkert den største økonomisk-politiske fejl i moderne tid.
Og nu truer det også selve grundlaget for det amerikanske demokrati. Det skyldes, at det skaber så ekstreme velstandsforskelle, at det rent faktisk genopliver det, der havde været socialismens døddøde kadaver ved århundredeskiftet.
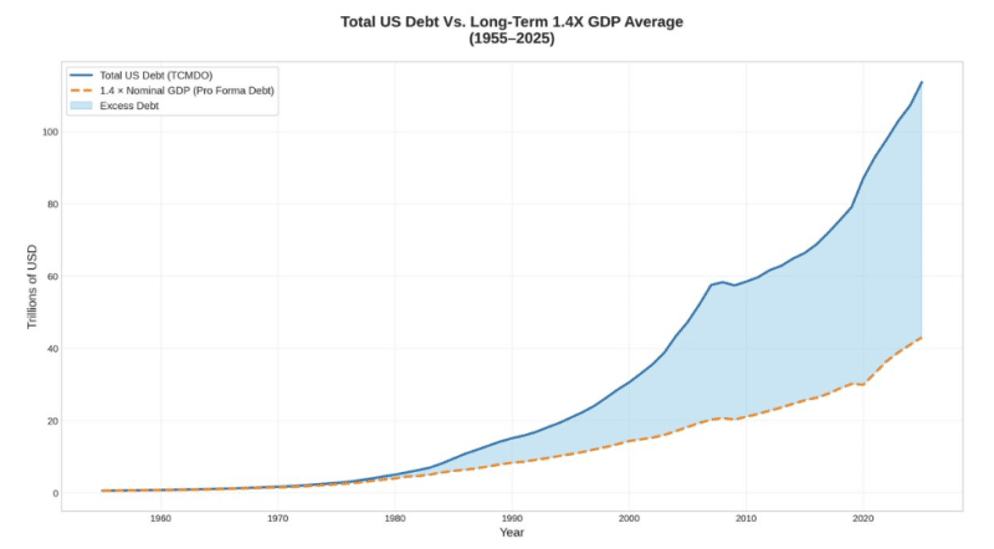
Hvis vi bruger forholdet mellem den samlede offentlige og private gæld og den nationale indkomst (BNP) i 1955 på 1.4 gange, ser vi her ophobningen af den nuværende overskydende gæld på 70 billioner dollars, der nu hænger som et finansielt Damoklessværd over de finansielle markeder og den amerikanske økonomi.
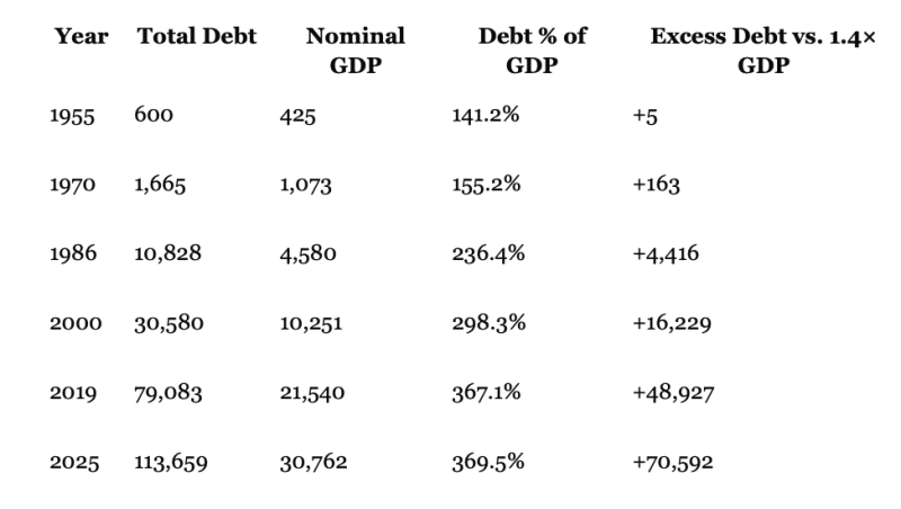
Disse data gør det faktisk klart, at den primære ting, der blev opdigtet bag skærmen af de monetære troldmænd i Eccles-bygningen – især siden Greenspans ankomst – var den falske eliksir af gæld, mere gæld og endnu mere gæld. I løbet af de 70 år efter 1955 steg den samlede udestående amerikanske offentlige og private gæld trods alt med svimlende 190 gange, fra 600 milliarder dollars til 113.6 billioner dollars.
Og ja, der var en pæn økonomisk vækst og en endnu kraftigere inflation af prisniveauet i løbet af den periode på syv årtier. Men gældsvæksten oversteg alligevel langt begge disse makroøkonomiske drivkræfter, hvilket fik den nationale gearingsgrad – eller forholdet mellem den samlede offentlige og private gæld og det nominelle BNP – til at stige fra 141 % i 1955 til 370 % i dag.
Kort sagt har arven fra aktivistisk centralbankvirksomhed siden midten af 1960'erne været at belemre amerikansk fri virksomhed med, hvad der svarer til en rullende og vedvarende national gearet opkøbsbyrde ("LBO"). Og ligesom i alle gearede opkøb er det de eksisterende aktionærer, der får byttet, ikke arbejderne, forretningsmændene og forbrugerne, der efterfølgende slider under den knusende gældsbyrde.
Desuden har Feds nationale LBO, i modsætning til standard LBO'er, hvor sponsorer hævder – og nogle gange gør – at forbedre afkastet gennem stabile gældsnedbringelser, kun virket i én retning: Nemlig mod stadigt højere nationale gearingsgrader og en gradvist større byrde af overskydende gæld, hvilket vi her definerer som gearing over den historiske standard på 140 % af BNP.
Det blå område af grafen nedenfor viser den voksende gældsmargin ud over standarden på 140 % af BNP, som den var i 1955. Det gør det tydeligt, at vi ikke taler om en oscillerende cyklisk tendens, men en langsigtet kurs drevet af centralbankernes trykpresser, der har genereret en voksende, invaliderende gældskile på den amerikanske økonomi.
Faktisk, da [Brownstones] redaktør først ankom til Washington, D.C., som en ung medarbejder på Capitol Hill på tærsklen til Nixons dårskab i Camp David i august 1971, var den overskydende gældskile på beskedne 163 milliarder dollars og 15% af BNP. Men da Greenspan overtog roret i Fed i 1987, havde de nyligt frigjorte ejere af dens trykkerier allerede udvidet den overskydende gældskile til 4.416 billioner dollars og 95% af BNP.
Derefter gik det selvfølgelig løs på kapløbet. Selv før Greenspan gik fuldstændig i stå efter dotcom-krakket, var den overskydende gæld allerede på 16.2 billioner dollars og 158% af BNP, men i træk drev hans efterfølgere og stedfortrædere – Bernanke, Yellen og Powell – trykpresserne med turbo i de næste to årtier, hvilket fik den overskydende gæld til at vokse til næsten 49 billioner dollars og 227% af BNP i 2019.
Trods Powells forsinkede forsøg på at krympe Feds enorme balance via en kort periode med kvantitativ opstramning (QT), har der ikke været nogen lindring fra tsunamien af overskydende gæld. Ved udgangen af 2025 lå den faktisk på 113.7 billioner dollars og er fortsat med at vokse med stormskridt og vil sandsynligvis nå 120 billioner dollars ved udgangen af 2026.
Alligevel og alligevel. Beviset for, at ingen af de kroniske og systemiske rentenedsættelser, der fremmede denne gældseksplosion, var nødvendige, ligger i den grundlæggende historiske økonomiske præstationsstatistik. Hvis vi ruller tilbage til de meget lave startgældstal og nationale gearingstal fra 1955, finder vi, at det var et økonomisk katastrofeår. På årsbasis var det reale BNP steget med 7.1 %, mens forbrugerprisindekset faktisk faldt med 0.4 %, og den reelle medianfamilieindkomst steg med 6.6 %.
Kort sagt, 1955 var epicentret for den gyldne æra, som Donald Trump kun praler af i dag. Den førnævnte offentlige og private gæld på 600 milliarder dollars, som repræsenterede 141% af BNP, lå helt i niveau med det tidligere langsigtede gennemsnit på omkring 150% efter 1870.
Det krævede naturligvis ikke noget i retning af nutidens bjergrige gældsniveauer og den dertilhørende inflationsmæssige oppustning af både finansielle aktivpriser og varer og tjenesteydelser for at generere velstanden i 1955 – en tid hvor den store præsident Dwight Eisenhower også skar de reelle forsvarsudgifter ned med 35 % i et forsøg på at opnå en tilnærmelse til Sovjetunionen og bringe det føderale budget i balance for første gang siden 1920'erne.
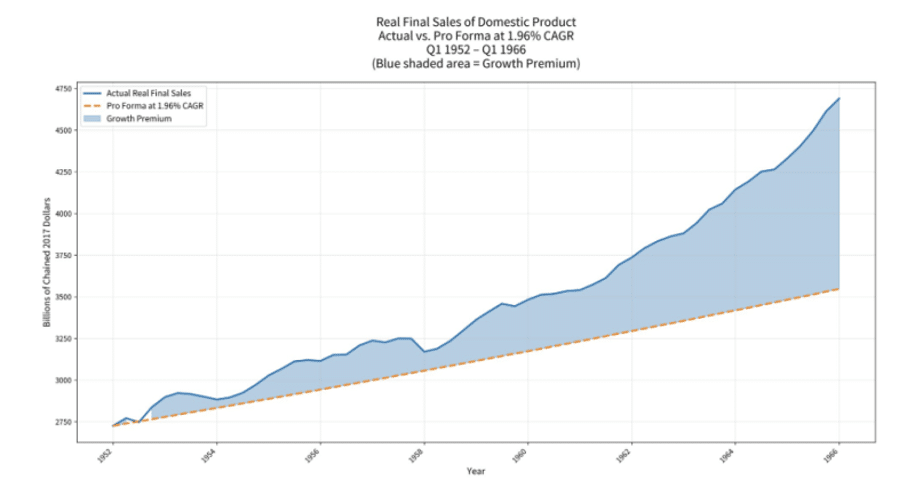
Ingen af disse forhold var på nogen måde beslægtede med nutidens forbrug/lån/spekulation og trykningsmodus operandi . Faktisk steg den konstante amerikanske dollarproduktion (målt ved det reelle endelige salg af indenlandsk produkt) med 4.0 % om året i perioden mellem 1. kvartal 1952 og 1. kvartal 1966.
I modsætning hertil voksede det reelle slutsalg med kun 1.96 % om året siden 4. kvartal 2007, hvor Fed gik all-in på stramme udgifter og pengetrykning, eller med knap halvdelen af vækstraten i guldalderen i 1950'erne og 1960'erne. Over en sammenhængende periode på 14 år udgør disse forskelle i vækstraten en enorm kumulativ forskel.
Som vist i grafen nedenfor var den amerikanske økonomi faktisk 72 % større i 1. kvartal 1966 end i 1. kvartal 1952. Til sammenligning ville den under den vækstrate, der har været gældende siden den store finanskrise – og på trods af massiv finanspolitisk og monetær stimulans fra politikere i Washington – kun have været 30 % større.
Det ville vi kalde en rygende pistol. Fed og dens slyngler på Wall Street og Washington hævder altid, at en beskeden mængde inflation på Main Street og en god portion aktivinflation på Wall Street er den nødvendige pris for at opnå højere vækst, jobskabelse og generel velstand på Main Street. Det er det ikke. Ikke det mindste, som vi beskriver nedenfor.
Faktisk er der ingen konkurrence. Tabellen nedenfor sammenligner reel vækst, inflation, reel medianfamilieindkomst og jobvækst for de to perioder, og de skarpe kontraster taler for sig selv.
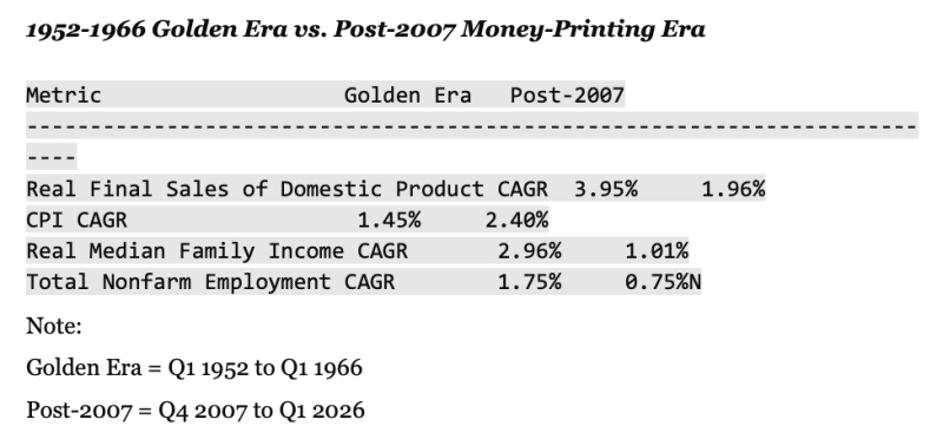
Endelig skal det erindres, at denne 14 år lange gyldne æra fandt sted umiddelbart efter finansministeriets aftale i 1951, som afsluttede den under 2. verdenskrig værende monetarisering af den offentlige gæld og fastholdelsen af statsobligationsrenterne på kunstigt lave niveauer. Som følge heraf var Feds trykkeri under William McChesney Martins solide pengepolitik praktisk talt inaktiv indtil 1966, hvor LBJ [Lyndon Baines Johnson] tvang Fed-formanden til at monetarisere sin uigennemtænkte "våben og smør"-politik for krig i Sydøstasien og det såkaldte Great Society derhjemme.
I løbet af 1951 til og med andet kvartal af 1966 var Feds balance dog vokset med mikroskopiske 0.7% om året, og det er i nominelle termer. I inflationsjusterede dollars skrumpede den faktisk med næsten 11% og faldt fra 15% af BNP til blot 7%.
I lyset af nutidens Fed-fanboys burde den amerikanske økonomi – efterladt uden opsyn og underernæret af centralbankernes trykpresser, som den var i denne 14-årige periode – naturligvis være styrtet ned i alvorlig økonomisk forfald og krise. Det skete den ikke. Amerikanske virksomheder, arbejdere, forbrugere, sparere, investorer, opfindere og spekulanter, der forfulgte deres egen bedste interesse på det frie marked – kombineret med relativt sunde penge – fik den amerikanske økonomi til rent faktisk at boome og gløde af ikke-inflationær velstand. Med ét ord viste den sit sande krumspring. Der var ikke behov for nogen statslig "stimulus" og ligegyldig gældsvækst dengang, og det er der heller ikke behov for nu.
Så det første skridt mod genoprettelsen af en sand gylden æra er det modsatte af opskriften på nemme penge, store underskud, høje toldsatser og Washingtons uophørlige indblanding i investeringsprocessen, ressourceallokering og vækst på det frie marked. Vedtag blot en lov, der forbyder Fed at eje statsgæld eller købe og sælge værdipapirer overhovedet. I stedet for denne form for monetær centralplanlægning skal du i stedet blot genindføre passiv Discount Window-udlån til en straf, der er spredt over den frie markedsrente, baseret på præsentation af solid kommerciel sikkerhed fra medlemsbankerne. Det er alt, hvad der skal til for at fremme bæredygtig velstand. Og beviset ligger i guldalderbuddingen.
Iværksæt disse reformer, ellers vil vi se raseriet vokse og rigdomsdræbernes lange knive blive trukket frem og brugt på måder, som ingen ønsker. En økonomi, der er så toptung af papirrigdom – idet de fattige og middelklassen bliver ødelagt af vedvarende inflation, langsom vækst og ustabile arbejdsmarkeder præget af frafald – er ikke bæredygtig. Det er ikke kapitalisme, men snarere korruption fra trykkeripressen. Historien viser præcis, hvor dette fører, nemlig til en omvæltning, der er endnu værre for alle.
Dette essay er taget fra et essay i tre dele om Stockman's Corner.
Om forfatteren
David Stockman , seniorforsker ved Brownstone Institute, er forfatter til mange bøger om politik, finans og økonomi. Han er tidligere kongresmedlem fra Michigan og tidligere direktør for Congressional Office of Management and Budget. Han driver det abonnementsbaserede analysewebsted ContraCorner.
Featurebillede: Federal Reserve-bygningen i Washington DC
Expose har akut brug for din hjælp…
Kan du venligst hjælpe med at holde lyset tændt med The Exposes ærlige, pålidelige, kraftfulde og sandfærdige journalistik?
Din regering og Big Tech-organisationer
prøv at tave The Expose ned og lukke den ned.
Så har vi brug for din hjælp til at sikre
vi kan fortsætte med at bringe dig
fakta, som mainstreamen nægter at vise.
Regeringen finansierer os ikke
at udgive løgne og propaganda på deres
vegne ligesom mainstream medierne.
I stedet er vi udelukkende afhængige af din støtte.
støt os venligst i vores bestræbelser på at bringe
din ærlige, pålidelige og undersøgende journalistik
i dag. Det er sikkert, hurtigt og nemt.
Vælg venligst din foretrukne metode nedenfor for at vise din støtte.

Kategorier: Seneste nyheder
Amerika er dødt og begravet, alt hvad vi har tilbage er en 3. verdensnation. Jeg tror, at alle nationer på planeten Jorden vil være de samme som England, USA, Frankrig, Tyskland, Australien og mange flere nationer i en ikke så fjern fremtid. Det, vi oplever, er en forandring fra kirkens tidsalder til Jakobs trængsler. Kirke, det er på tide at vågne op, snart vil vi høre kaldet til at komme herop, denne begivenhed vil du fortryde at gå glip af, hvis du bliver efterladt.